

 von
Im Koalitionsvertrag zwischen Union und SPD wurde in 2025 festgehalten, dass Händler und Gastronomen in Zukunft bargeldlose Bezahlmöglichkeiten anbieten müssen. Das Ganze war damals noch sehr wage und wurde von mir erst einmal zurückhaltend kommentiert. Im weiteren Verlauf haben sich die üblichen Interessenvertreter und natürlich auch Hans und Gisela auf Facebook zu Wort gemeldet.
Inzwischen gibt es wohl ein Eckpunktepapier, über das sich jetzt in den verschiedenen Ressorts abgestimmt wird. Im Wesentlichen besagt es, dass überall dort, wo Waren und Dienstleistungen direkt vor Ort bezahlt werden, mindestens eine digitale Bezahlmöglichkeit ohne Mindestumsatz und Mehrkosten für den Kunden, angeboten werden muss. Das Ganze soll schon ab 2027 gelten.
Es werden keine konkreten Bezahlverfahren namentlich erwähnt, sondern lediglich gefordert, dass sie „gängig“ sein müssen und unter ihnen mindestens ein europäisches Verfahren vertreten sein muss. Böse Zungen würden jetzt natürlich behaupten, dass bspw. Wero als europäisches System oder mit etwas Hinakrobatik auch die girocard ausreichen würden, um diese Auflage zu erfüllen. Damit wären aber immer noch Millionen von deutschen und EU-Kundinnen und Kunden vom bargeldlosen Bezahlen abgeschnitten.
Jetzt kann man natürlich kritisieren, dass es nicht zulässig ist, in einem Gesetz konkrete Namen und Unternehmen und Produkten zu hinterlegen. Oder auch, dass es noch keine konkreten Prüfpunkte gibt, die im Rahmen einer Durchführungsverordnung die Erfüllung der gesetzlichen Auflage verifizierbar machen oder aber, dass sich der Staat überhaupt in die geschäftlichen Entscheidungen von Unternehmen einmischt. Allerdings tut er das in vielen anderen Bereichen ja auch zum Schutz der Konsumenten.
Wer in den letzten Jahren aufmerksam durchs Land gegangen ist und vielleicht die eine oder andere Studie zum Bezahlverhalten der Deutschen gelesen hat, dem wird eines aufgefallen sein: Die Orte, an denen man gar nicht oder nur mit irgendwelchen Einschränkungen mit Karte bezahlen kann, haben sich drastisch reduziert. Waren wir einst als schrullige Barzahler verschrieen, die sich mit der Serviceverweigerung von Wirten und Händlern eher solidarisierten, als zuzugeben dass wir in Deutschland rückständig sind, so hat sich das Blatt mal komplett gewendet. Die Anzahl der Kundinnen und Kunden, die ohne Kauf ein Geschäft verlassen, wenn sie nicht mit „ihrer“ Karte (was inzwischen selbstverständlich auch eine Visa Debit oder Debit Mastercard sein kann), nimmt von Jahr zu Jahr zu. Allensbach spricht hier von 39% bis 40% die zumindest einmal ein Geschäft wegen fehlender Bezahlmöglichkeit bereits verlassen haben.
Der Markt ist nicht mehr der von 2015
Viele Faktoren haben zu dieser Entwicklung geführt. Die durch die EU verordnete Kappung der Interchange-Gebühren auf 0,2% (Debit) und 0,3% (Credit) haben die internationalen Karten erstmals interessant für die breite Masse des Handels gemacht. Neue Marktteilnehmer wie SumUp, aber auch die genossenschaftliche VR Payment brachten erstmals Transparenz in die Kosten der Kartenakzeptanz für den KMU-Bereich.
Inzwischen gehen eigentlich alle Anbieter recht offen mit ihren Preisen um. Die Zeiten, wo man erst einmal einen Fragebogen mit Angaben zum Unternehmen ausfüllen musste, um dann irgendwann ein Angebot zu erhalten, sind inzwischen längst vorbei. Auch, wenn hier und da noch Portale diesen Weg gehen, um an Adressdaten zu gelangen.
Mit payved, welches von meinem Unternehmen mit Unterstützung von Visa Europe betrieben wird, kam das erste echte Vergleichsportal hinzu. Dort sind inzwischen dutzende Angebote mit allen wichtigen Details gelistet. Gibt man als Interessierter ein paar Eckdaten ein, so spuckt die Datenbank für alle gelisteten Angebote die geschätzten monatlichen Kosten aus.
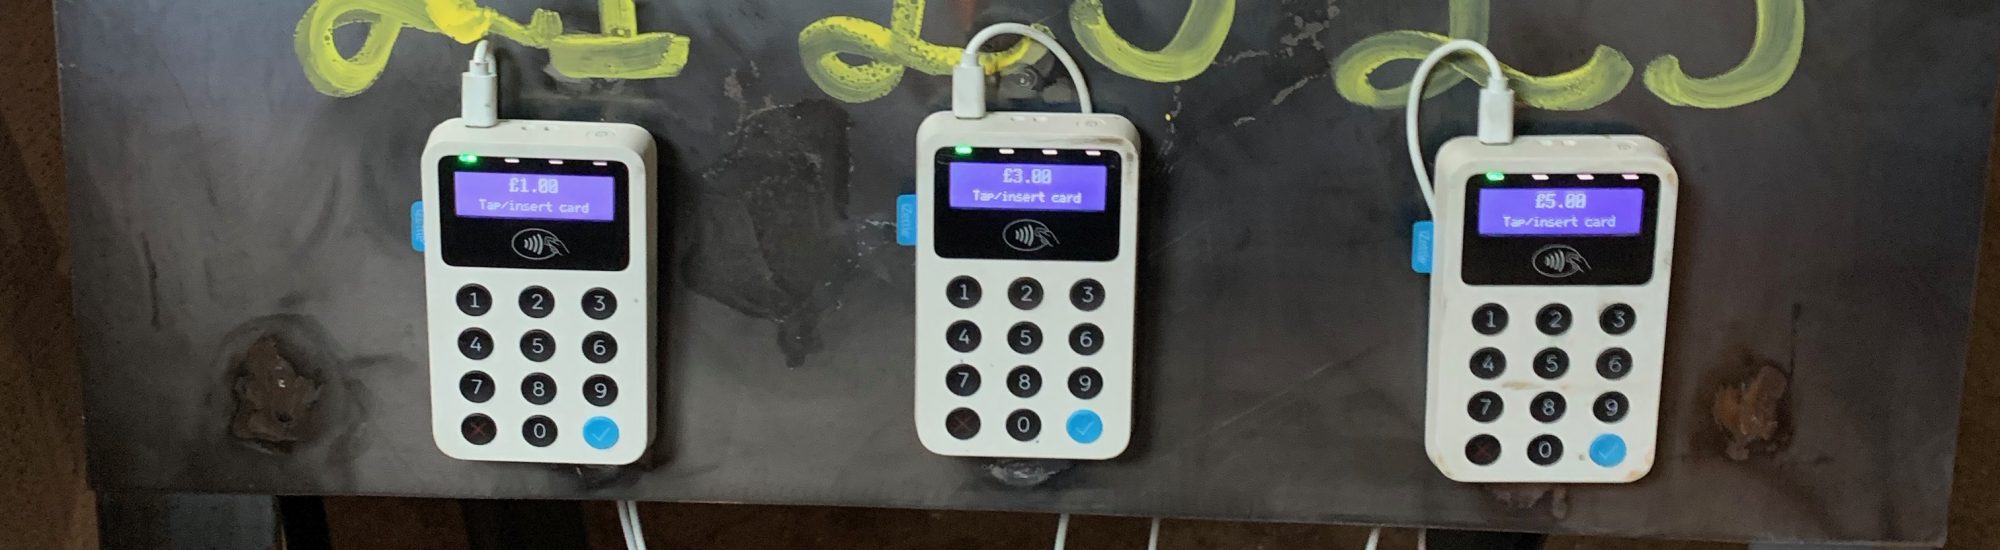
Im Rahmen der Initiative Deutschland zahlt digital, erhalten Unternehmen, die bislang noch keine Kartenzahlung akzeptieren, für zwölf Monate ein Terminal komplett ohne Kosten.
Wer heute noch nur Bargeld akzeptiert, der muss meiner Meinung nach andere Gründe haben.
Brauchen wir das Gesetz überhaupt noch?
Die Frage kann man durchaus stellen. Nachdem rund zwei Jahrzehnte regelmäßig nach der Reisesaison im Sommer darüber in den Medien diskutiert wurde, wie bequem es doch mit der bargeldlosen Zahlung im Ausland ist und dass man sich in Deutschland diesbzgl. in der Steinzeit fühle und Organisationen wie der BITKOM seit dieser Zeit regelmäßig nach einer gesetzlichen Regelung rufen, die es im Übrigen seit der Eurokrise in vielen Ländern der EU u.a. auf Druck des damaligen deutschen Finanzministers Wolfgang Schäuble gibt, hat der Markt das nahezu alleine geregelt. Tatkräftig geholfen hat dabei natürlich auch die Covid-Pandemie ab 2020.
Hier lohnt es sich meiner Meinung nach, etwas tiefer in die Materie einzutauchen. Natürlich gibt es auch heute noch Unternehmer, die sich dem bargeldlosen Bezahlen verweigern. Sei es, um in der Buchhaltung etwas kreativer sein zu können oder schlichtweg aus Ablehnung von neuen Technologien. Auch gibt es regionale Unterschiede bei der Akzeptanz, die teils nicht mit den üblichen Stadt vs. Land-Mustern erklärbar sind. Die Flut der „No Cards“-Schilder in den Seebädern an der Ostsee hat sicherlich nichts mit mangelnder Nachfrage durch die Gäste zu tun.
Während für den Fiskus das Thema Einnahmesicherung ganz oben auf der Liste steht, würde eine gesetzliche Regelung für Kunden aber einen nicht zu unterschätzenden Vorteil haben, nämlich Schutz vor ungeplanten Überraschungen. An Orten, an denen man sich gut auskennt, ist es inzwischen leichter denn je, ohne Bargeld auszukommen. Das Blatt wendet sich aber dann, wenn man um 23:00 an einem Kleinstadtbahnhof strandet und sich erst einmal ein Taxi und ein Pensionszimmer für die Nacht organisieren muss, weil der letzte Anschluss weg ist. Wer möchte sich da noch mit der Frage stressen, wie man überhaupt das Taxi bezahlt.
Von daher bin ich nach wie vor für eine solche Regelung. Ich würde sogar noch weiter gehen und das Thema auf der EU-Ebene angehen. Es ist nämlich genauso nervig, wenn in einigen Ländern bargeldloses Bezahlen häufig nur mit nationalen Bezahlverfahren möglich ist oder zur Nutzung von bspw. ÖPNV-Ticket-Apps eine lokale Rufnummer erforderlich ist. Hier gibt es also auch noch einiges zu tun, damit aus der EU wirklich ein gemeinsamer Markt aus Sicht der Konsumenten entstehen kann.


„Böse Zungen würden jetzt natürlich behaupten, dass bspw. Wero als europäisches System oder mit etwas Hinakrobatik auch die girocard ausreichen würden, um diese Auflage zu erfüllen. “
Warum würden das „böse Zungen“ behaupten“?
M.E. ist Wero eindeutig europäisch, aber vielleicht noch nicht allzu „gängig“. Auch die Girocard ist eindeutig europäisch – Deutschland liegt schließlich mit Sicherheit in Europa. Und „gängig“ ist sie eindeutig auch. Zumindest in Deutschland, aber die mögliche gesetzliche Regelung betrifft ja auch (nur) Deutschland. Ich finde, da braucht es weder Hirnakrobatik noch böse Zungen.
Insofern finde ich, dass das Eckpunktepapier ein Schritt in die richtige Richtung ist. Auch finde ich, dass der Gesetzgeber sich nicht um jedes Detail kümmern muss und Dinge auch dem Wettbewerb überlassen kann. Warum sollte der deutsche Gesetzgeber Regelungen schaffen, die uns abhängig von Zahlungssystemen aus Ländern wie den USA machen, von denen wir nicht wissen (und momentan leider auch anzweifeln müssen), ob sie uns freundlich gesonnen bleiben?
Zwischen Schaffung neuer Inseln, die an der Realität der meisten Konsumenten in der EU vorbeigeht und dem sich abhängig machen von US-Anbietern gibt es noch eine ganze Reihe Graustufen. Die würden aber eine europäische Strategie voraussetzen.